Ertragsausfall nach einem Schaden: wie lange muss die Haftzeit sein?
Stand: 26.10.2026 · Verus Vorsorge GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 Gewerbeordnung
Die Ertragsausfallversicherung, auch Betriebsunterbrechungsversicherung genannt, ersetzt nach einem versicherten Sachschaden den entgangenen Gewinn und die Kosten, die weiterlaufen, etwa Löhne, Miete und Raten. Sie leistet aber nur für die vereinbarte Haftzeit Zeitraum, für den die Betriebsunterbrechungsversicherung nach einem Schaden den Ertragsausfall ersetzt.. Diese sollte so lang sein, wie Ihr Betrieb nach einem großen Schaden realistisch braucht, um wieder voll zu arbeiten.
So schätzen Sie die Haftzeit ein
Denken Sie an den größten realistischen Schaden, etwa einen Brand in der Produktion, und gehen Sie die Schritte durch:
- Wie lange dauern Aufräumen, Gutachten und Genehmigungen?
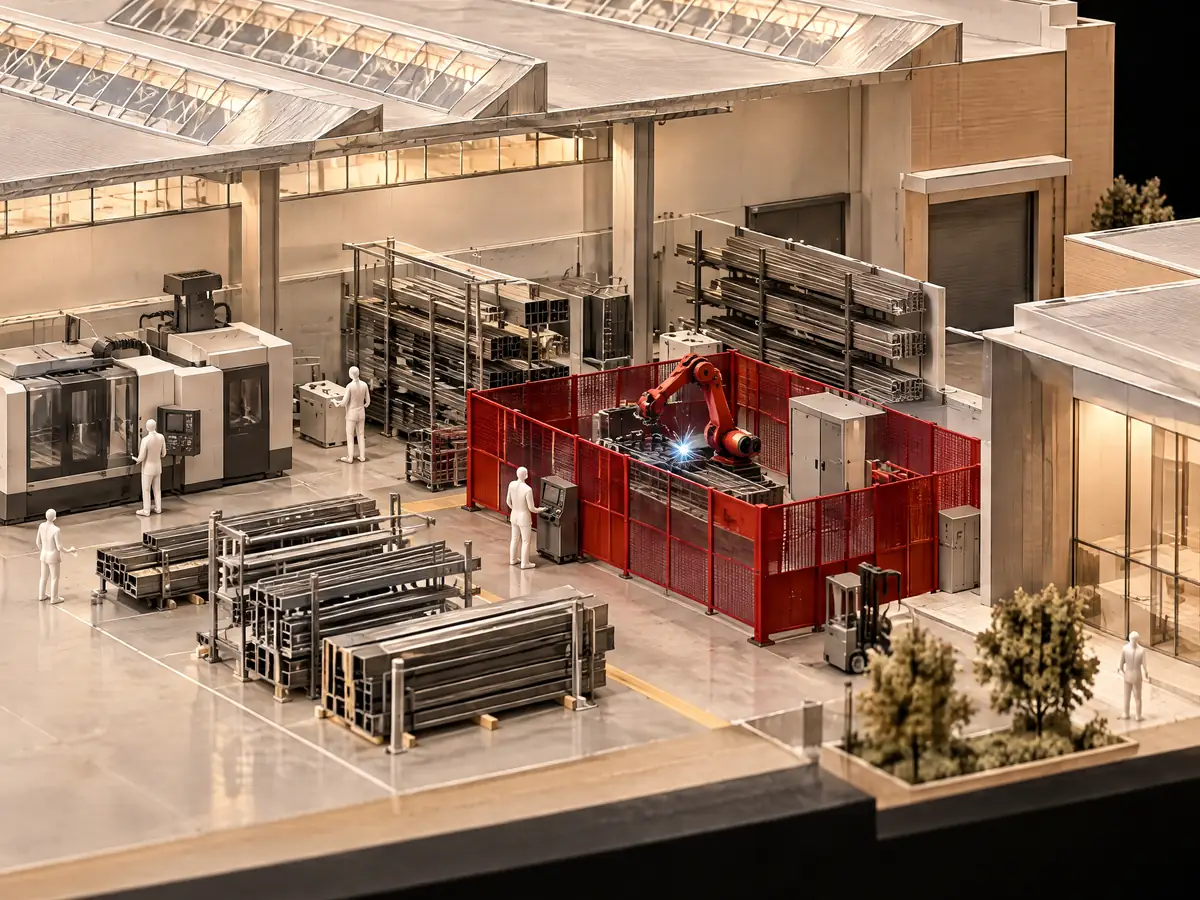
- Wie lang sind die Lieferzeiten für Ihre wichtigsten Maschinen, Öfen oder Anlagen?
- Wie lange dauert der Wiederaufbau der Räume?
- Wie lange brauchen Sie danach, bis Kunden und Umsatz wieder auf dem alten Stand sind?
Ertragsausfall oder Betriebsschließung?
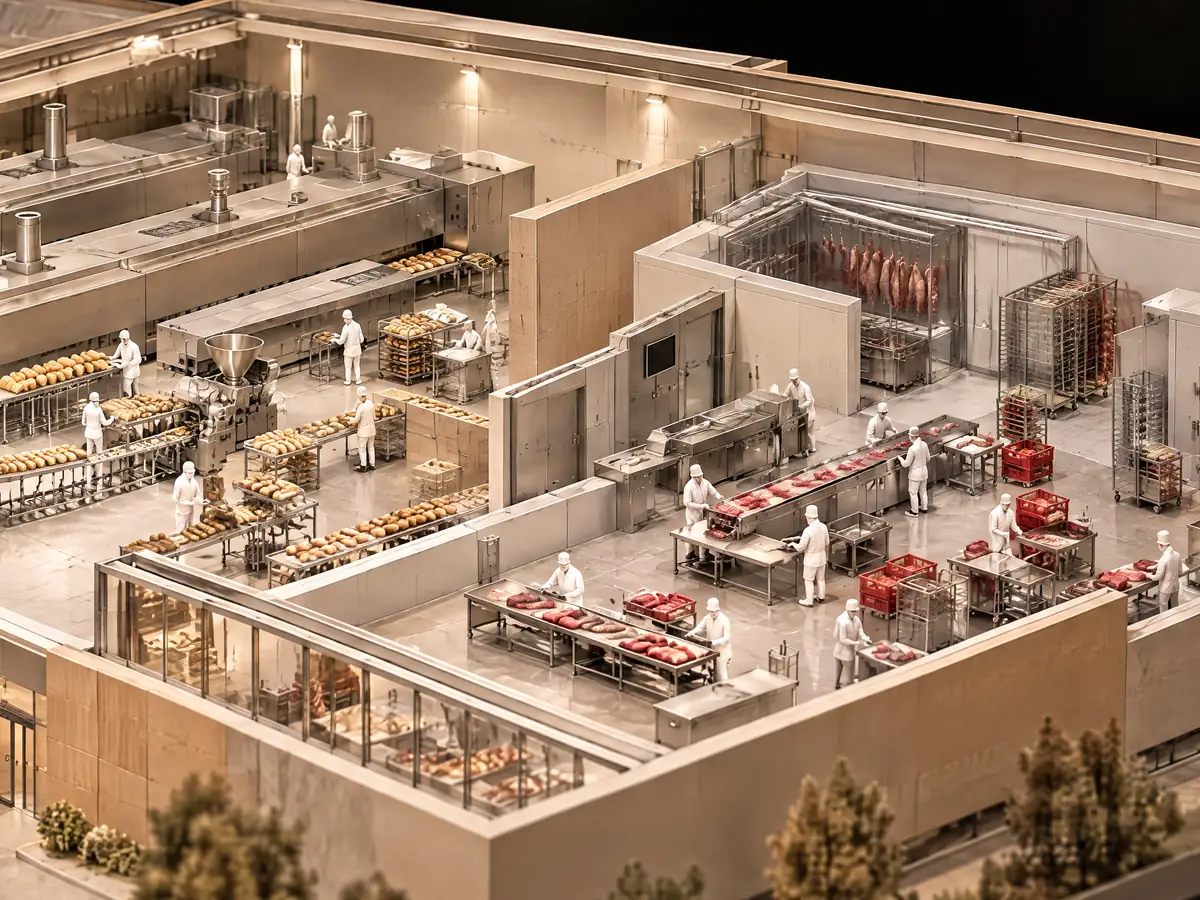
Die Ertragsausfallversicherung setzt in der Regel einen versicherten Sachschaden voraus, etwa Feuer oder Leitungswasser. Die Betriebsschließungsversicherung dagegen leistet, wenn eine Behörde den Betrieb wegen Krankheitserregern nach dem Infektionsschutzgesetz schließt, ohne dass etwas zerstört ist. Für Lebensmittelbetriebe und Gastronomie kann beides wichtig sein. Was genau versichert ist, insbesondere welche Erreger, steht in den Bedingungen.
Typische Lücken
- Die Haftzeit ist kürzer als die Lieferzeit für die wichtigste Maschine.
- Nur Feuer ist als Ursache versichert, Leitungswasser oder Maschinenbruch nicht.
- Die Versicherungssumme beruht auf Umsatzzahlen von vor einigen Jahren.
- Abhängigkeiten von einem Hauptlieferanten oder Hauptkunden sind nicht berücksichtigt.
Fragen
Reichen zwölf Monate Haftzeit?
Das hängt vom Betrieb ab. Für einen kleinen Laden ohne Spezialgeräte können zwölf Monate genügen. Wer auf Anlagen mit langer Lieferzeit oder auf Genehmigungen angewiesen ist, braucht oft mehr. Viele Versicherer bieten längere Haftzeiten an. Wir schätzen sie mit Ihnen anhand Ihres Betriebs ein.
Ist der Umsatzausfall nach einem Maschinenschaden versichert?
Nur, wenn der Maschinenschaden als Ursache eingeschlossen ist. Das gibt es zum Beispiel als Maschinen-Betriebsunterbrechung zusätzlich zur Maschinenversicherung.
Was das für Ihren Betrieb heißt
Ob und wie Ihr Betrieb versichert ist, steht in Ihren Verträgen. Im Versicherungscheck legen wir sie neben die Risiken Ihres Betriebs. Gespräch vereinbaren
Quellen
Dieser Artikel ist eine allgemeine Information und keine Rechts- oder Steuerberatung. Was im Einzelfall versichert ist, regeln Ihr Vertrag und die Versicherungsbedingungen. Angaben zu Status, Vergütung und Schlichtungsstellen finden Sie in unserer Erstinformation.
Die Bausteine dazu
Sprechen wir über Ihren Betrieb.
Im Erstgespräch gehen wir die Seiten Ihres Betriebs durch. Sie brauchen dafür keine Unterlagen, und Sie entscheiden danach in Ruhe.
Mo–Do 7:30–17:00 Uhr · Fr 7:30–13:00 Uhr · Terminbuchung über Calendly (öffnet in neuem Tab) · ★ 5,0 bei Google, 111 Bewertungen