Inhaltsversicherung in der Gastronomie: Küche, Gastraum, Vorräte
Stand: 26.10.2026 · Verus Vorsorge GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 Gewerbeordnung
Die Inhaltsversicherung ersetzt Einrichtung, Küchengeräte, Vorräte und Ware eines Gastronomiebetriebs, wenn sie durch einen versicherten Schaden wie Feuer, Leitungswasser, Sturm oder Einbruch zerstört oder beschädigt werden. Entscheidend sind eine Versicherungssumme, die zum heutigen Neuwert passt, und dass die Gefahren eingeschlossen sind, die in einer Küche wirklich drohen.
Was in der Gastronomie besonders ist
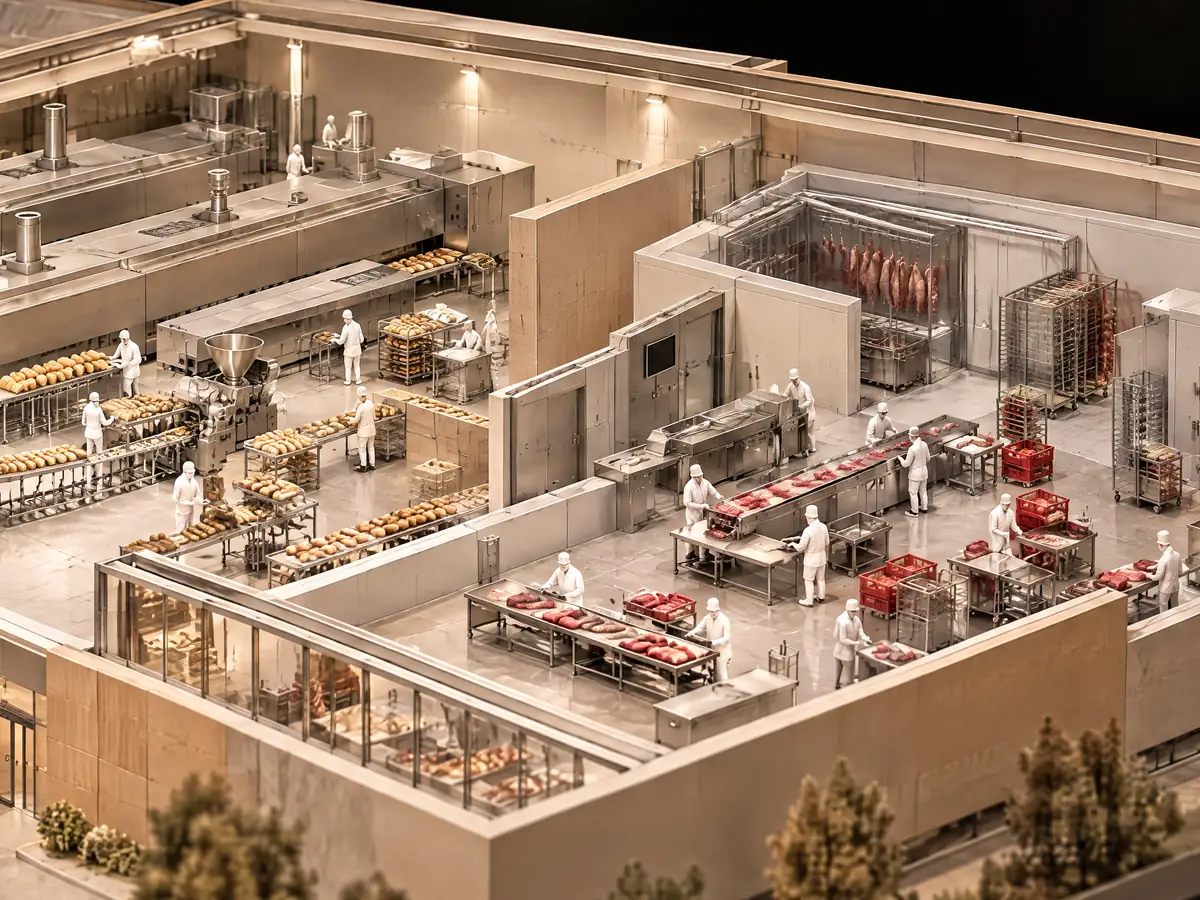
In einer Gastronomieküche stehen teure Geräte auf engem Raum, es wird mit offener Flamme und heißem Fett gearbeitet, und Vorräte müssen gekühlt werden. Dazu kommen Mobiliar im Gastraum und oft eine Terrasse.
Was im Vertrag stehen sollte
- Feuer, Leitungswasser, Sturm und Hagel, Einbruchdiebstahl und Vandalismus
- Verderb von Kühlgut, etwa nach Ausfall der Kühlung oder Stromausfall, wenn das für Ihren Betrieb wichtig ist
- Glasbruch an Schaufenstern, Türen und Theken
- Mobiliar und Geräte auf der Terrasse oder im Außenbereich
- Weitere Gefahren wie Überschwemmung oder Starkregen (Elementarschäden), je nach Lage
Die häufigste Lücke: Unterversicherung
Ist die Versicherungssumme niedriger als der tatsächliche Wert, kann der Versicherer die Leistung im Verhältnis kürzen (§ 75 VVG). Das betrifft dann auch kleinere Schäden. Viele Summen stammen aus der Eröffnungszeit und passen nicht mehr zu neuer Küchentechnik und gestiegenen Preisen. Manche Verträge bieten einen Unterversicherungsverzicht unter bestimmten Bedingungen.
Was die Inhaltsversicherung nicht abdeckt
Den Umsatz, der nach einem Schaden ausfällt, deckt die Betriebsunterbrechungsversicherung. Schäden, die Gäste erleiden, deckt die Betriebshaftpflicht. Das Gebäude selbst ist Sache der Gebäudeversicherung, meist beim Eigentümer.
Fragen
Neuwert oder Zeitwert?
In der Inhaltsversicherung für Betriebe wird meist zum Neuwert versichert, also zu dem Betrag, den die Wiederbeschaffung gleichartiger neuer Sachen kostet. Welche Regel gilt, steht in Ihren Bedingungen.
Ist ein Fettbrand in der Küche versichert?
Brandschäden sind ein Kern der Inhaltsversicherung. Viele Versicherer verlangen aber bestimmte Sicherheitsvorkehrungen, etwa die regelmäßige Reinigung von Abzugshauben. Werden solche Obliegenheiten verletzt, kann die Leistung gekürzt werden. Welche gelten, steht im Vertrag.
Was das für Ihren Betrieb heißt
Ob und wie Ihr Betrieb versichert ist, steht in Ihren Verträgen. Im Versicherungscheck legen wir sie neben die Risiken Ihres Betriebs. Gespräch vereinbaren
Quellen
Dieser Artikel ist eine allgemeine Information und keine Rechts- oder Steuerberatung. Was im Einzelfall versichert ist, regeln Ihr Vertrag und die Versicherungsbedingungen. Angaben zu Status, Vergütung und Schlichtungsstellen finden Sie in unserer Erstinformation.
Die Bausteine dazu
Sprechen wir über Ihren Betrieb.
Im Erstgespräch gehen wir die Seiten Ihres Betriebs durch. Sie brauchen dafür keine Unterlagen, und Sie entscheiden danach in Ruhe.
Mo–Do 7:30–17:00 Uhr · Fr 7:30–13:00 Uhr · Terminbuchung über Calendly (öffnet in neuem Tab) · ★ 5,0 bei Google, 111 Bewertungen